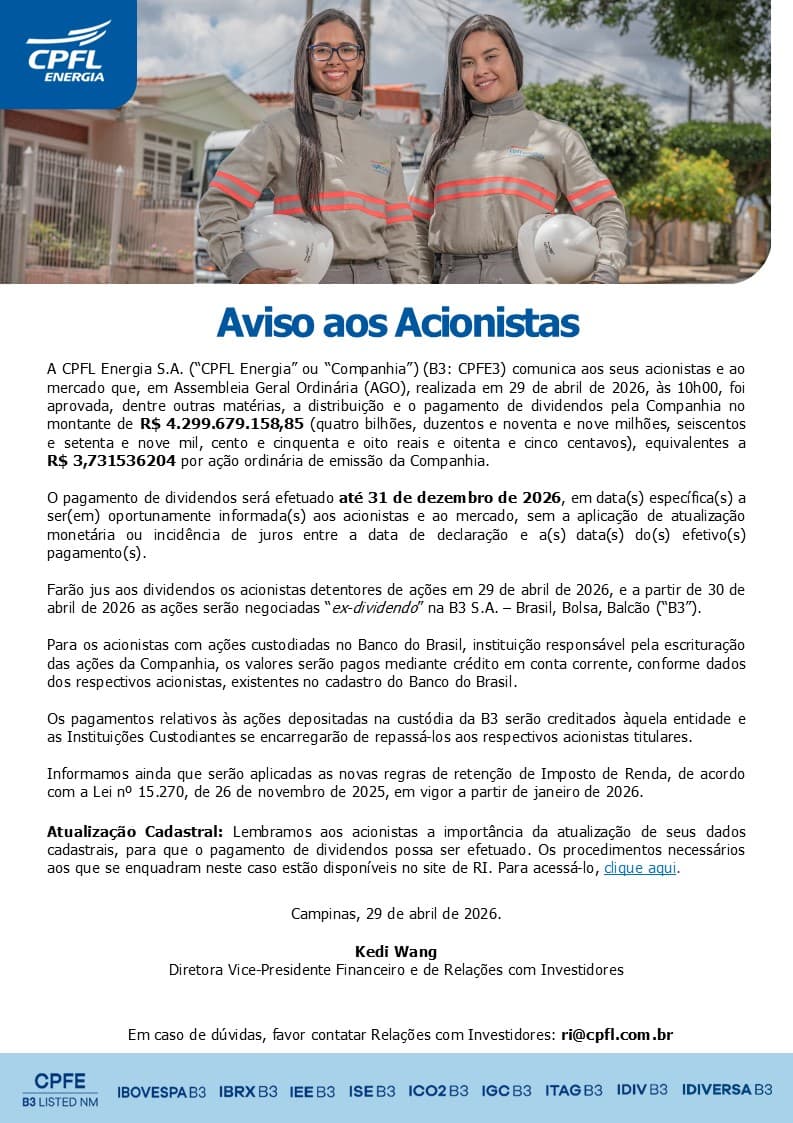
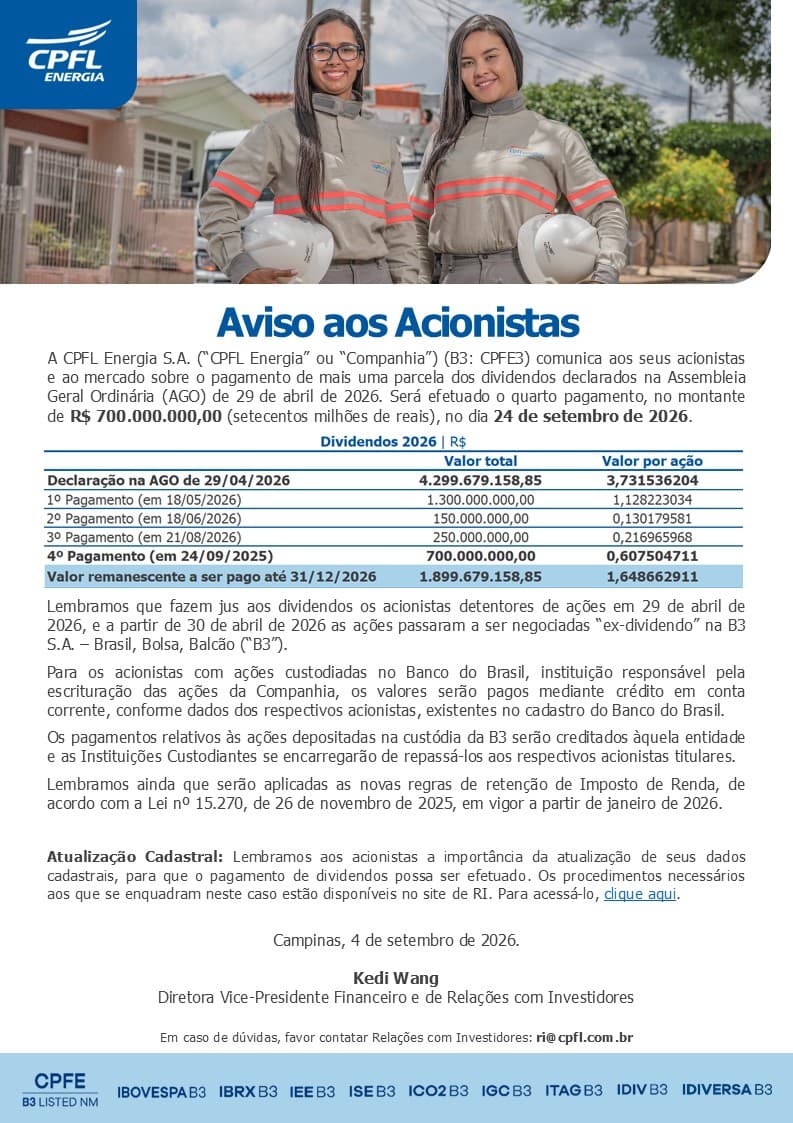
Maravilha esse pingado, vai dar para aproveitar a baixa dos últimos dias para comprar umas quirerinhas.

Documento completo: https://ri.cpfl.com.br/Download.aspx?Arquivo=PzWHZM69muXOCwdq5XHPRA==&linguagem=pt

Copiei a ideia do forista @mkw de pedir para a IA analisar.
 ANÁLISE FUNDAMENTALISTA COMPLETA – CPFE3 (CPFL ENERGIA)
 1. Visão Geral dos Resultados (3T25 e 9M25)
Lucro Líquido Ajustado (9M25): R$ 4,73 bilhões
Lucro Líquido 3T25: R$ 1,52 bilhão
Fonte: Release de Resultados 3T25 CPFL
EBITDA Ajustado (9M25): R$ 11,6 bilhões
EBITDA 3T25: R$ 3,7 bilhões
Receita Líquida (9M25): R$ 39,5 bilhões
Patrimônio Líquido (30/09/2025): R$ 28,4 bilhões
Fonte: Demonstrações Financeiras 3T25
Dívida Líquida: R$ 31,2 bilhões
Alavancagem (Dívida Líquida/EBITDA): 2,7x
 Resumo:
A CPFL Energia manteve desempenho sólido no 3T25, beneficiada por crescimento no segmento de distribuição, controle de custos e recuperação de consumo em clientes industriais.
Mesmo com menores receitas de geração hidrelétrica, o lucro líquido manteve-se elevado, refletindo a eficiência operacional e reajustes tarifários.
2. Indicadores Fundamentais
 2.1 P/L – Preço/Lucro
- Lucro por Ação (LPA 9M25): R$ 4,10
- Cotação (30/09/2025): R$ 34,20
P/L = 34,20 ÷ 4,10 ≈ 8,34
Interpretação:
P/L em torno de 8 é baixo para o setor elétrico, indicando ação barata frente à sua geração de caixa previsível e perfil defensivo.
2.2 P/VPA – Preço sobre Valor Patrimonial
- Patrimônio Líquido: R$ 28,4 bilhões
- Nº de ações: 1.004.951.080
VPA = 28,4 bi ÷ 1,005 bi ≈ R$ 28,28
P/VPA = 34,20 ÷ 28,28 = 1,21
Interpretação:
CPFE3 está sendo negociada 21% acima do valor patrimonial, o que é normal para empresas elétricas com retornos estáveis e bom histórico de dividendos.
2.3 ROE – Rentabilidade sobre Patrimônio
- ROE (9M25): 16,7%
Interpretação:
Excelente rentabilidade para o setor elétrico, superior à média histórica de 12–14%.
O aumento reflete a eficiência operacional e gestão de capital equilibrada.
2.4 Margem de Lucro
- Lucro Líquido (9M25): R$ 4,73 bi
- Receita Líquida (9M25): R$ 39,5 bi
Margem = 4,73 ÷ 39,5 = 12,0%
Interpretação:
Margem de lucro saudável, condizente com empresas integradas de energia elétrica.
2.5 Dividend Yield
- Dividendos/JCP pagos 9M25: R$ 3,2 bilhões
- Dividendos por ação: ≈ R$ 3,18
DY = 3,18 ÷ 34,20 = 9,3% anualizado
Interpretação:
CPFE3 é forte pagadora de dividendos, com payout superior a 70%.
É uma das melhores pagadoras do setor elétrico em consistência.
2.6 Endividamento
- Dívida Líquida/EBITDA: 2,7x
- Custo médio da dívida: 9,8% a.a.
- 70% da dívida atrelada ao CDI
Interpretação:
Nível confortável de alavancagem. A empresa mantém estrutura de capital equilibrada e prazos alongados.
2.7 Fluxo de Caixa
- Fluxo de Caixa Operacional (9M25): R$ 8,4 bilhões
- Capex (investimentos): R$ 4,9 bilhões
Interpretação:
A CPFL segue gerando caixa robusto, capaz de sustentar dividendos elevados e manter investimento constante na rede de distribuição e geração.
2.8 Eficiência Operacional
- Perdas de energia (distribuição): 7,9% (estável)
- Índice DEC (duração média de interrupções): em melhora contínua
- Margem EBITDA (9M25): 29,3%
Interpretação:
Eficiência operacional crescente, refletindo digitalização e gestão de rede inteligente.
3. Avaliação: Preço Justo da Ação
3.1 Benjamin Graham
LPA = 4,10
VPA = 28,28
VI = √(22,5 × 4,10 × 28,28)
VI = √(2613) ≈ R$ 51,1
Preço teto Benjamin Graham: R$ 51,10
Cotação atual (30/09/25): R$ 34,20
Resultado: Subavaliada em ~33%
3.2 FCD – Fluxo de Caixa Descontado (simplificado)
Premissas conservadoras:
- Crescimento do lucro: 5% a.a.
- Custo de capital (Ke): 10,5%
- Crescimento perpétuo: 3%
- Lucro médio esperado 2026+: R$ 6,5 bilhões
Valor presente estimado: R$ 64 bilhões
Valor por ação: 64 ÷ 1,005 bi = R$ 63,7
Preço justo FCD: ~R$ 64,00
4. Conclusão – É bom investimento?
Sim. CPFE3 segue sendo um dos papéis mais sólidos e previsíveis da Bolsa.
Pontos fortes:
Fluxo de caixa altamente previsível
Dividendos consistentes (DY > 9%)
ROE acima de 16%
Eficiência operacional e digitalização
Atuação integrada (geração, distribuição e comercialização)
Controle acionário pela State Grid (garante estabilidade)
Pontos de atenção:
 Endividamento moderado e sensível ao CDI
Risco regulatório (reajustes tarifários)
Dependência de condições hidrológicas
5. Veredito Final
- Cotação atual (3T25): R$ 34,20
- Preço justo médio (métodos Graham + FCD): ~R$ 57,50
- Upside potencial: +68%
Classificação:  COMPRA (investimento defensivo de alta rentabilidade)
CPFE3 é uma excelente opção para investidores de longo prazo que buscam estabilidade, dividendos elevados e risco moderado.
Combina qualidade operacional, fluxo de caixa previsível e valuation atrativo.
A questão é que a cotação não é mais de R$35 e sim R$45. A mão coçando para vender por aqui, mas compro o quê daí?
Não me atentei na cotação, se eu tivesse não venderia, porém aguardaria para comprar em um preço um pouco menor, não aumentaria a posição nos 45,00, veria outras opções.
Conclusão Final (IA)
CPFE3 continua sendo uma empresa de altíssima qualidade, previsível e segura, ideal para investidores de renda e estabilidade.
Porém, com a cotação atual em R$ 45, o valuation está ajustado, o que reduz o potencial de ganho — embora o risco siga muito baixo.
Resumo Final:
- Manter posição para quem busca renda estável.
 Comprar apenas em correções próximas a R$ 38–40.
 Dividendos continuam sendo o principal atrativo (yield ~6%).
 TABELA DE SENSIBILIDADE – CPFE3 (3T25, LPA 3,68 | Dividendo 2,60)
| Cotação (R$) | P/L (x) | Dividend Yield (%) | Comentário |
|---|---|---|---|
| 35,00 | 9,5x | 7,4% |  Nível atrativo de compra – margem de segurança, yield alto |
| 37,00 | 10,1x | 7,0% | Ainda atrativo, bom equilíbrio entre preço e renda |
| 40,00 | 10,9x | 6,5% | Preço justo / neutro – retorno moderado, defensivo |
| 42,00 | 11,4x | 6,2% | Leve sobrepreço, rendimento começa a cair |
| 45,00 | 12,2x | 5,8% | Valuation cheio, apenas para quem busca renda estável |
| 47,00 | 12,8x | 5,5% |  Potencial de valorização pequeno, yield menor |
| 50,00 | 13,6x | 5,2% | Caro frente ao histórico e pares do setor |
 Interpretação
- Zona de Compra: R$ 35–38 → Yield ≥ 7% e P/L ≤ 10,5x
- Zona de Manutenção: R$ 39–43 → Valuation justo, retorno previsível
- Zona de Venda / Redução: R$ 44+ → Múltiplos elevados e upside reduzido
 Conclusão
No preço atual (R$ 45):
- A CPFE3 negocia acima do seu valor de equilíbrio, com P/L 12,2x e yield de 5,8%, refletindo pleno reconhecimento do mercado.
- Ainda é um ativo de altíssima qualidade e baixo risco, mas sem margem de segurança para novas entradas.
Resumo estratégico:
- R$ 35–38: ponto ideal de recompra.
- R$ 40–43: manter posição.
- R$ 45+: considerar realizar parcialmente se o foco for valorização.
Resultados 4T25/2025
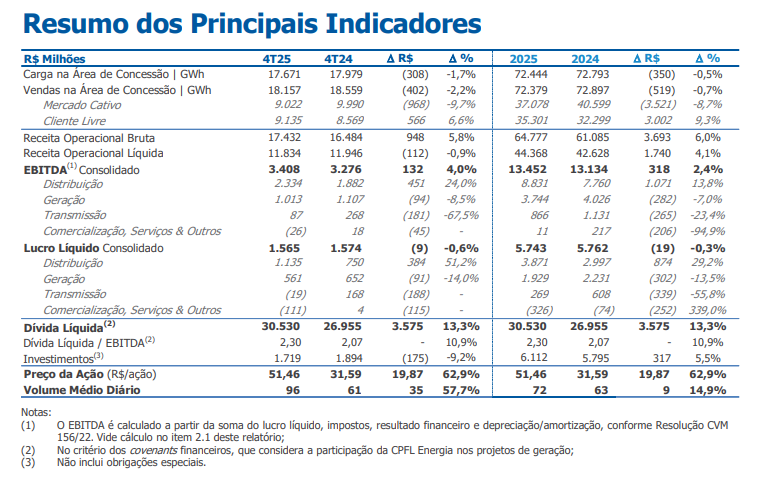
Documento completo: https://ri.cpfl.com.br/Download.aspx?Arquivo=xQO8zJ4FiV84oI6oqNKQ5Q==&linguagem=pt