Bom dia meu jovem. Vejo que acompanha a empresa há um bom tempo, qual o seu preço-teto pro ativo?
No momento R$ 20,20.
16,xx é o ponto ótimo pra compra.
Aumentei de 800 para 1200 ações quando ela estava sendo cotada nos 16.
Mesmo nos 18 considero uma as melhores opções para dividendos.
E uma coisa ótima pra longo prazo é que eles dão direito de subscrição com 20% de desconto. Assim você consegue aumentar sua posição com desconto sobre o preço de tela.
Meu preço justo ficou um pouco acima, R$23,00. Fiz pelo modelo de dividendos descontados.
Pretendo encarteirar esse ativo, diferentemente do Santander é um banco voltado pro Corporate e não pro varejo, o que pode amenizar índices de inadimplência.
E essa questão dos dividendos e subscrição também me agrada. Avaliando a troca de SANB3 por ABCB4, uma vez que estou sem grana no momento e o que tá entrando de dinheiro estou comprando BRAP4.
Inclusive o banco poderá ser reprecificado pelo mercado, visto que antes eles atuavam em poucas praças e pra clientes de alta renda. De uns anos pra cá eles começaram a implementar a estratégia de expansão, hj já estão presente em quase todos os estados e atendem clientes de médio tamanho também. No longo prazo isso será um drive positivo.
Parece-me que o direito de subscrição vai ser livremente negociado em bolsa. Alguém já comprou posição no ativo assim antes? Chega a valer a pena?
Algo ocorreu para essa queda forte hoje?
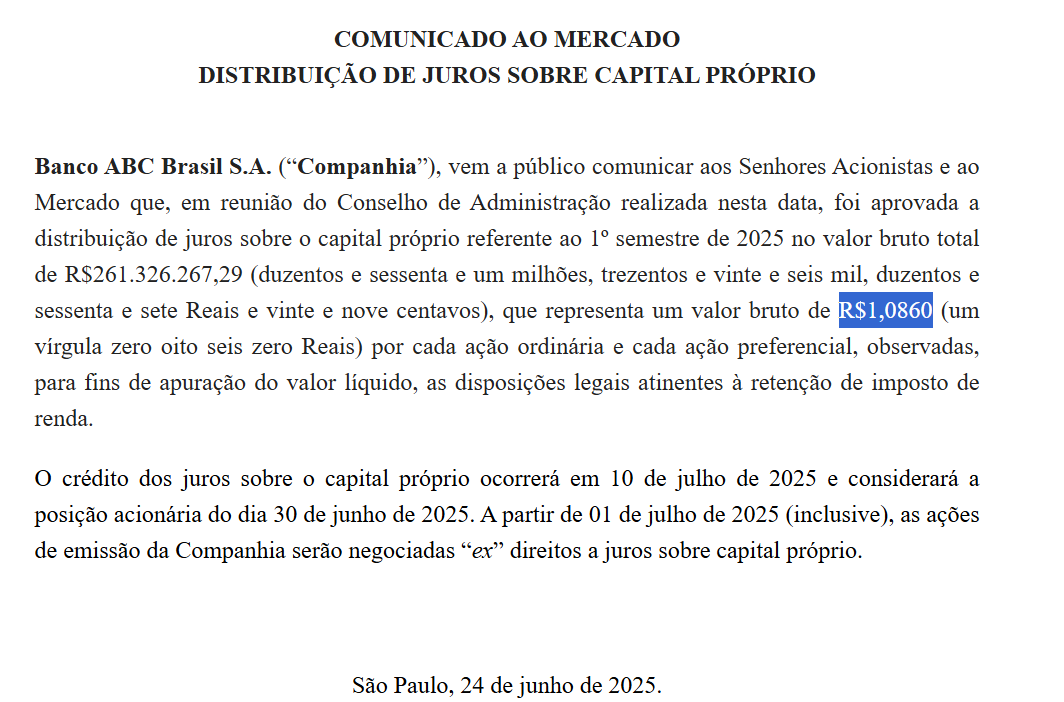
Data-ex dividendos.
E talvez esteja buscando o preço da subscrição.
Guia do Investidor
Subscrição de Ações
Considerando um crescimento de 8,64% ao ano, 1,00% na perpetuidade. Ke de 12,4%, chega-se a um valuation de R$21,4 e uma TIR de ~17%.
Estou bem confiante neste banco, vem demostrando crescimento nos lucros nos últimos anos.
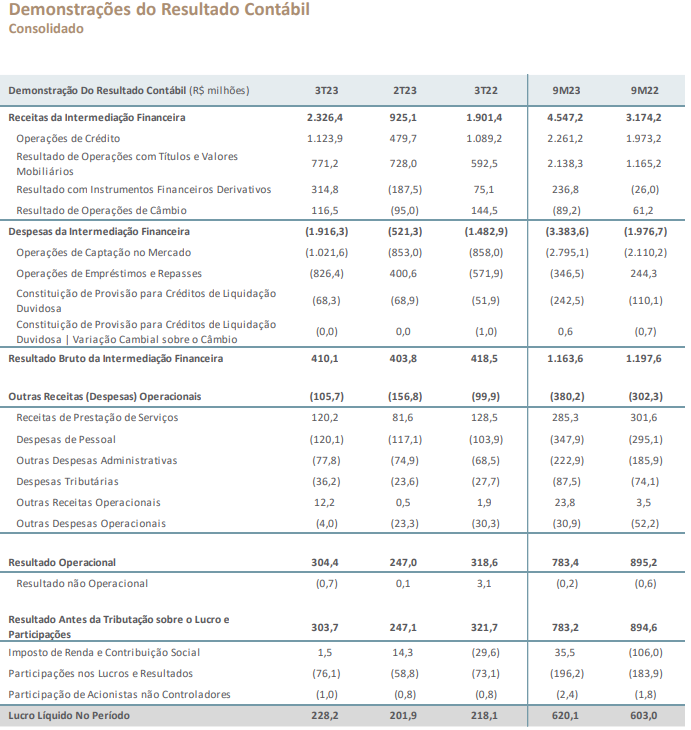
Resultado Banco ABC Brasil – ABCB4
Data 11/08/23 – 2T23/1S23
LL: R$201,9 milhões alta 6,2% em relação ao 1T23. Estável A/A e alta de 1,8% 1S23 contra 1S22.
2T23 x 1T23 | Recorrente
A expansão do lucro líquido recorrente, comparando o segundo trimestre de 2023 com o primeiro trimestre de 2023 é explicada principalmente:
• Pelo aumento da Margem com Mercado; e
• Pela redução das Despesas de Provisão;
• Sendo parcialmente compensada pela redução da Margem com Clientes e pelo aumento do Imposto de Renda e Contribuição Social.
2T23 x 2T22 | Recorrente
A expansão do resultado no segundo trimestre de 2023 em comparação com o mesmo período do ano anterior é explicada principalmente:
• Pelo aumento da Margem com Clientes;
• Pelo aumento da Margem com Mercado; e
• Pelo aumento do Patrimônio Líquido remunerado a CDI;
• Sendo parcialmente compensada pelo aumento das Despesas de Provisão e Despesas de Pessoal & Outras Administrativas.
ROAE recorrente de 15,1%.
A Carteira de Crédito Expandida apresentou uma redução de 0,7% no trimestre e um crescimento de 8,4% nos últimos 12 meses, com destaque para o crescimento do segmento Corporate com uma expansão de 0,9% no trimestre e de 11,8% nos últimos 12 meses, correspondendo a 58,5% da Carteira de Crédito Expandida.
Importante notar também o crescimento anual do segmento Middle, com uma expansão de 22,2% nos últimos 12 meses e representando 9,1% da Carteira de Crédito Expandida.
PDD de R$ 68,9 milhões. A Despesa de Provisão Ampliada do 2T23 apresentou uma redução de 28,9% quando comparada com o 1T23 e um expansão de 46,2% quando comparada com o mesmo período de 2022, não mais impactada neste trimestre pelo efeito pontual de uma empresa do segmento C&IB. Em relação à Carteira Expandida, a Despesa de Provisão Ampliada ficou em 0,6% no 2T23, queda de 26 pontos base em relação ao trimestre anterior e aumento de 17 pontos base quando comparado ao mesmo período de 2022.
Margem Financeira A Margem Financeira Gerencial atingiu R$544,4 milhões no 2T23, uma redução de 1,0% em relação a 1T23, resultado da diminuição da linha de Margem com Clientes. Quando analisado o 2T23 em comparação com o 2T22, verificamos a expansão em todas as linhas. A Margem Financeira Gerencial pós-Provisão apresentou um crescimento de 6,4% no trimestre e de 8,5% em comparação ao segundo trimestre de 2022.
Comentários:
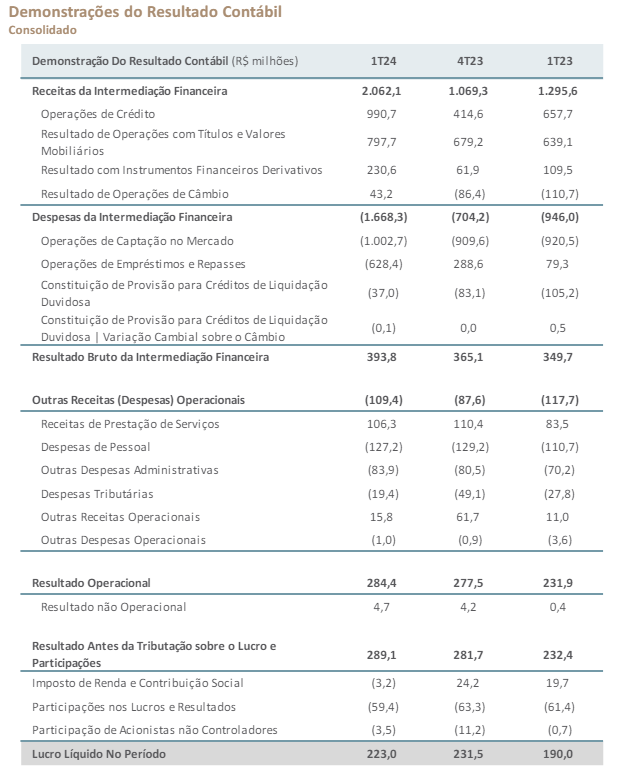
Resultado sem surpresas. Lucro parece estar se estabilizando. Efeito Americanas ainda pesando no balanço.
Revisão do Guidance para baixo. Reduziram o crescimento da carteira Middle para baixo.
Anualizando temos um LPA de 3,54. P/L de 5,43 na cotação atual e EY de 18,38% e ROE de 15,12%.
Continuo com uma boa visão do banco, mantenho na carteira com os mesmo preço alvo.
Topp
Boa noite!
Recentemente abri posição no BB (primeiro banco que eu invisto focado no longo prazo) e dando uma aprofundada nos bancos encontrei este com múltiplos muito bons. Inclusive, a meu ver, o histórico deste banco e os múltiplos atuais parecem ser uma das melhores oportunidades para longo prazo neste momento (me dá aquela sensação de ser muito bom pra ser verdade kkkk).
Porém, isto me levou as seguintes dúvidas:
- Quais indicadores vocês costumam usar para avaliar bancos, principalmente focando no value investing?
- Para quem já o tem na carteira, como enxergam a empresa no momento e quais riscos podem estar impactando no preço atual?
Agradeço desde já a quem puder me auxiliar!
Indicadores que eu olho: PVP, EY (inverso do PL - 100/PL), DY, PEG (PL/G), ROE.
Gosto de comparar o ROE com o custo de capital da empresa, se o custo de capital for menor que o ROE, então é sinal que a empresa gera valor aos acionistas.
O banco é de tamanho médio, mas super bem tocado e bem conservador nos créditos.
É um banco mais focado em PJ médias e grandes empresas.
É minha maior posição. Não é um banco que vai dar uma super porrada, mas pagas bons dividendos, e o carrego é ótimo -A TIR deve estar em torno de 16/17%.
Gera bastante valor ao acionista.
Se olhar momento, o ABC me parece mais interessante que o BBAS. Dado que o BB terá problemas com inadimplência.
A estimativas é que o ROE do BB fique abaixo do custo de capital, indicativo de que não está gerando valor ao acionista. O lucro também tende a cair bastante.
BB é um bom banco, sempre negocia com desconto por ser estatal. Mas tende a passar por um período mais difícil.
No momento tenho ABCB e BRBI. Ambos são bancos de crescimento e pagadores de dividendos.
O risco principal é a inadimplência.
Tenho ABCB4 há muitos anos para fins de proventos. Esse banco é só alegria. Proventos e bonificações constantes. Acredito que está em um bom ponto de entrada. Múltiplos atraentes, P/L, P/VP, ROE etc. Como dizem muitos por aqui: é um reloginho 