Cenário macro. Não enxergo diminuição de demanda de petróleo nos próximos 10 anos, nenhuma disrrupção com veículos elétricos ou hiperprodução de petróleo de xisto.
O preço de USD de 40 dolares é baixo para investimentos e desenvolvimento de novas reservas. Lembrando que o lifiting cost é para as reservas existentes… para adicionar precisa de prospecção, perfuração, desenvolvimento, etc. Sem haver isso, pressão dos poços diminuem, cada dia extrai menos petroleo, e os preços sobem. Isso dá pra perceber nos preços históricos do óleo, e geralmente após períodos de recessão / vale nos preços, atinge-se o topo entre 1 e 3 anos.
O lifting cost do pré-sal é, creio eu, o menor do mundo. A empresa hoje gera caixa mesmo e é sustentável mesmo com óleo ali na casa dos 30… 35. Com desinvestimentos e redução da dívida, tende a ter um breaking even cost ainda menor.
O que não gosto:
As coisas de sempre, gestão, governo, etc.
Mixed feelings. Bolsonaro nunca foi um liberal… Não sei como vai ser sua postura nacionalista (e cada vez mais populista) frente à estatal
Pra mim, na casa de R$20 tá bem barata… abaixo de R$ 30 tá com um bom preço. Estamos em bear market para óleo; para mim esse momento é de se posicionar, sentar e esperar. O mesmo com PRIO, que é uma posição alavancada em óleo. Durante momentos de bear market apenas tem que cuidar que as empresas sejam sustentáveis por alguns anos, sem precisar fazer follow ons ou quebrar.
Eu já pesquisei mas não consegui encontrar a resposta na internet. Qual é a rentabilidade do refino? Do transporte? Da produção? Da exploração? Quais as barreiras de entrada em cada um desses setores? Penso que a Petrobras tem que focar onde ela é realmente boa. Onde tem a maior vantagem competitiva. Perguntas básicas para qualquer investidor.Não dá pra abraçar o mundo. De repente vale essa pergunta pro RI.
Historicamente o refino foi onde a empresa perdeu dinheiro, mas isso porque era onde o governo mais interviu pra segurar a inflação.
O problema da empresa é a divida elevada. A empresa está vendendo até alguns Campos de produção que tem uma produção razoável como Albacora, então vender as refinarias faz certo sentido.
O problema não é vender, desde que você venda a um preço justo.
Pois é. Uma vez li que uma das vantagens da Petrobras é ter a produção de ponta a ponta. Se o petróleo caí, a empresa pode compensar na refinaria o prejuízo.
Mas qual a participação de cada setor na empresa, não sei.
Para acrescentar a discussão, uma matéria que achei pesquisando aqui:
Entre 2015 e 2017, o lucro operacional do Abastecimento foi de US$ 23,7 bilhões, enquanto a Exploração e Produção (E&P) obteve US$ 9,4 bilhões. Neste período o preço médio do petróleo Brent foi de US$ 52,68 por barril.
“A possível privatização desses ativos compromete a geração de caixa futura, em especial para preços relativamente baixos do petróleo e câmbio desvalorizado. Traz prejuízos muito mais graves à resiliência da Petrobras para preços moderados do petróleo, em comparação com possíveis benefícios pela antecipação da redução da dívida da companhia”, destaca Coutinho.
O exemplo do exterior é claro: em 2016, a Shell compensou o prejuízo na exploração, devido aos baixos preços do barril de petróleo, com o lucro no refino.
Queria fazer o cálculo no impacto do preço das ações da Petrobrás no longo prazo sem esses ativos.
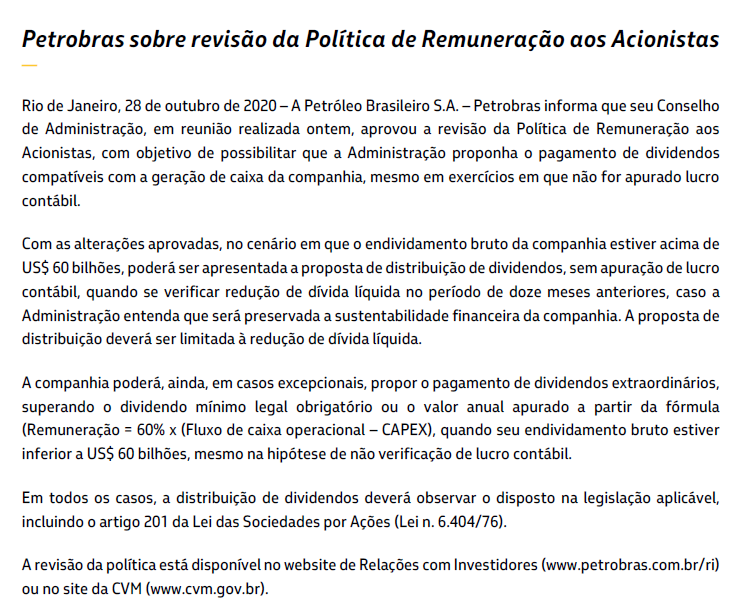
Vocês acreditam que, de fato, a Petrobrás irá se estruturar ou uma proposta dessa (distribuir dividendos mesmo sem lucro) é mais uma forma de dilapidar o patrimônio como vinha sendo feito nos anos anteriores?
Não tenho PETR na carteira, nem nenhum petrolífera, vocês carregariam esse tipo de empresa para o longo prazo ou apenas aproveitam sua característica cíclica para ganho de capital?
Não lembra um pouco o case da klabin (ebitda) nessa questão? desatrela da parte contábil e associa diretamente ao caixa. Tenho Petr na carteira e pretendo carregar por um bom tempo, do que vejo parece uma empresa mais focada e melhor. Estou me posicionando bastante em commodities (klbn, vale, beef e petr), não sei como vai ficar daqui a 5 anos, aí reavalio. Se der pra carregar longo prazo com fundamentos, não vejo motivo pra não ter.
Preço alvo para 2021-2022, com brent em uns 50-55… R$ 40,00, garantindo um yield de 6-7%.
Entrar abaixo de 30 vale, mas não sairia antes do petróleo retomar o valor de fato. Como o período de baixa demanda tem sido longo, a baixa demanda seguiu com redução de produção prolongada, e no momento que voltar a demanda, o preço do petróleo tende a hipercorrigir… quanto mais longo o mercado e fundo de baixa, mais elástica tende a ser a correção.