Achei positivo, a empresa fez um impairment gigantesco, se não fosse por este teria apresentado um belo balanço. A CP tb depende da retomada do preço do petróleo. Mas a LP segue bem atrativa.
Agora cabe ressaltar que cheguei a comprar PETR4 na casa dos 11 há poucos meses atrás, então olhando agora a cotação praticamente dobrou, logo a margem de segurança diminui. Provavelmente com PETR4 batendo próximo de 22/23, eu devo diminuir posição. Mas isso pq ainda estou muito exposto em ações, e preciso ainda equilibrar mais a carteira conforme o IBOV se recupera.
4 curtidas
Olá Cadu, tudo bem?
Você equilibra sua carteira a medida que ibov está subindo. Onde vc aloca os recursos a partir disso? Qual o racional?
Obrigado
3 curtidas
Acontece que comprei demais ações nesta recente queda do IBOV, ficando com um total de 90% em ações nos meus investimentos. Então a medida que o IBOV for se recuperando, vou diminuindo um pouco a grande exposição em ações, e aumentando em FIIs.
A ideia central é comprar barato. E eu fiz muito isso na queda do IBOV recente. Agora é hora de começar a equilibrar um pouco a coisa.
10 curtidas
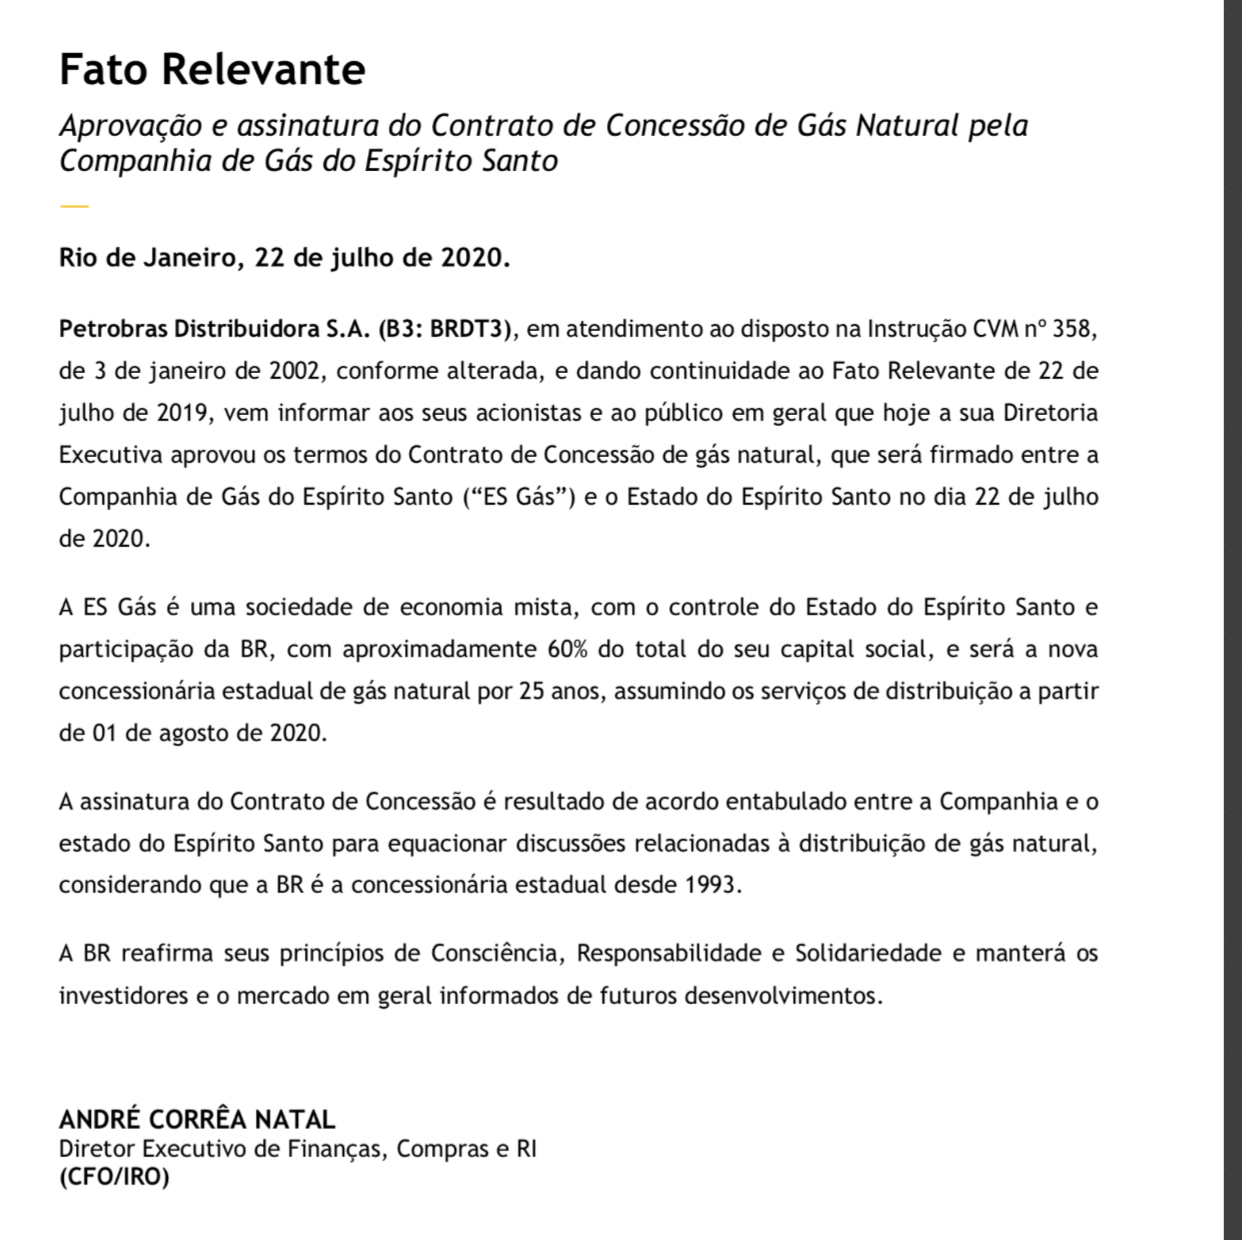
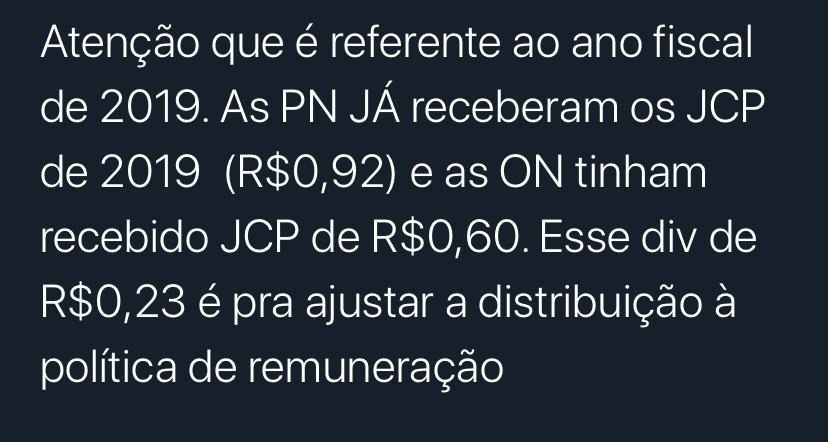
mais uma vez dividendo mixuruca pra PETR4? Alguém sabe a razão deles estarem pagando bem só pra PETR3?
Kkkkkk era melhor não dá nada né … esse dividendos foi foda
2 curtidas
2 curtidas
2 curtidas
O que vcs acharam do resultado? @cadu
2 curtidas
“No campo de Manati, na bacia de Camamu, a Petrobras é operadora e tem como sócias a Enauta (com 45%), a Geopark Brasil E&P (10%) e a Brasoil Manati (10%).”
A Brasoil Manati vendeu esses 10% para a Petrorio em 2017… fail para a ADVFN…
A Enauta parece não ter interesse no ativo
A Petrorio está bem interessada, tem um caixa ok para isso. A TIR na compra em 2017 foi de 66%, já se pagou algumas vezes, ainda mais se manter o contrato take or pay com a Petro (não sei se vai seguir assim, provavelmente não para a nova fatia)…
Mas lembrando que o campo tem uma vida só de uns 5 anos a mais… Esses 35% vão gerar em gás o equivalente a uns 6-7k boe dia, com queda ao longo do tempo, acho que vai sair barato considerando que todo mundo está com problema de caixa, e o gás vem de um período de baixa. Não sei quem ficaria com a operação do Campo, Enauta ou Petrorio… já que a operação atual é da Petrobras.
2 curtidas
Esta mesma informação encontrei aqui
https://www.agenciapetrobras.com.br/Materia/ExibirMateria?p_materia=982709
Hum… maybe segue existindo a PJ, mas a Petrorio é que é dona da Brasoil então. Curioso isso.
1 curtida
Ainda não consegui analisar direito.
Mas pelo que já olhei, achei razoável.
1 curtida
Algum motivo pra ON e PN estarem tão próximas? A PETR3 tá nesse momento só 8 centavos mais cara que a PETR4.
Será que compensa vender a PN e comprar ON?
1 curtida
Vários motivos… PETR3 é mais posição do controlador, e ADRs… …PETR4 mais fundos pela liquidez e opções… Dependendo de quem movimenta, isso modifica…
PETR4 paga mais dividendos ao longo do tempo, mas historicamente paga bônus. Eu troquei as minhas 4 por 3 pagando 40 centavos a mais (3%); se não for pagar imposto (ou talvez até exercer prejuizo contábil), seria uma troca a princípio interessante…
2 curtidas